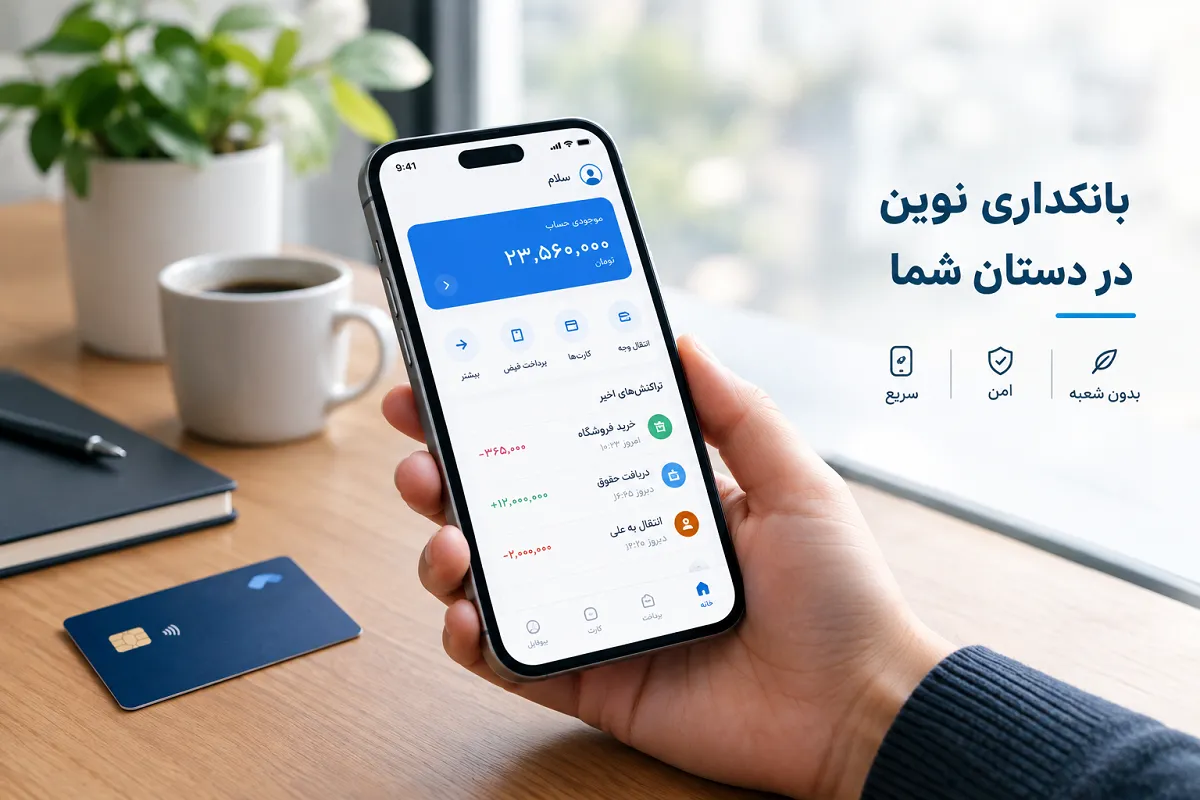
بانکداری در حال تبدیل شدن به چیزی است که تا چند سال پیش شاید چندان شبیه «بانک» به نظر نمیرسید.
برای افتتاح حساب دیگر لزوماً نیازی به مراجعه به شعبه، گرفتن فرمهای کاغذی، منتظر ماندن در صف یا صحبت با کارمند بانک ندارید. در بسیاری از خدمات، کافی است تلفن همراه خود را بردارید، چند مرحله احراز هویت را انجام دهید و حساب بانکی خود را از داخل یک اپلیکیشن مدیریت کنید.
موجودی حساب، تراکنشها، انتقال وجه، پرداخت، درخواست کارت و حتی برخی خدمات اعتباری نیز میتوانند از همین مسیر انجام شوند.
در ایران نیز این تغییر بهتدریج جدیتر شده است.
سرویسهایی مانند بلو، بانکینو و ویپاد نمونههایی از حرکت صنعت بانکی کشور به سمت تجربههای کاملاً یا عمدتاً دیجیتال هستند؛ هرچند ساختار حقوقی و رابطه هرکدام با بانک مادر متفاوت است. برای مثال، بلو خود را یک پلتفرم تمامدیجیتال معرفی میکند و اعلام کرده است که تحت نظارت، مسئولیت و مجوز بانک سامان فعالیت میکند؛ بانکینو نیز یک سرویس بانکی آنلاین از بانک خاورمیانه است و ویپاد بهعنوان شعبه دیجیتال بانک پاسارگاد معرفی شده است.
اما یک سؤال مهم همچنان وجود دارد:
نئوبانک دقیقاً چیست و چه تفاوتی با یک بانک معمولی دارد؟
نئوبانک چیست؟
نئوبانک یا Neobank به یک کسبوکار مالی گفته میشود که تجربه بانکداری را از ابتدا با محوریت فناوری و کانالهای دیجیتال طراحی میکند.
در مدل سنتی، بانک یک شبکه شعب فیزیکی دارد و در کنار آن ممکن است اپلیکیشن، اینترنتبانک و سایر خدمات آنلاین را نیز ارائه کند.
در مدل نئوبانکی، نقطه شروع داستان برعکس است.
اپلیکیشن و زیرساخت دیجیتال در مرکز تجربه مشتری قرار میگیرند و شعبه فیزیکی، اگر اساساً وجود داشته باشد، دیگر بخش اصلی ارتباط با مشتری نیست.
بنابراین یک نئوبانک فقط یک «اپلیکیشن بانکی زیباتر» نیست.
موضوع عمیقتر از طراحی رابط کاربری است.
فرایند افتتاح حساب، احراز هویت، صدور کارت، مدیریت حساب، انتقال وجه، پشتیبانی، اعتبارسنجی، ارائه تسهیلات و حتی نحوه ارتباط با مشتری باید تا حد امکان برای محیط دیجیتال طراحی شده باشد.
هدف این است که مشتری برای انجام کارهای روزمره بانکی، تا جای ممکن از شعبه جدا شود.
در کشورمان ایران، نمونهای مانند بلو صراحتاً اعلام میکند که عملیات بانکداری از طریق اپلیکیشن و بهصورت آنلاین انجام میشود و حتی افتتاح حساب، احراز هویت و درخواست برخی خدمات نیز در همین بستر انجام میشود.
آیا نئوبانک واقعاً یک بانک است؟
اینجا یکی از مهمترین سوءتفاهمها درباره نئوبانکها شکل میگیرد.
«نئوبانک» الزاماً نام یک نوع مجوز بانکی نیست.
این واژه بیشتر یک مدل کسبوکار و تجربه مشتری را توصیف میکند.
در برخی کشورها، یک شرکت دیجیتال میتواند خودش مجوز کامل بانکی داشته باشد.
در برخی مدلها نیز شرکت نئوبانکی روی زیرساخت یک بانک دارای مجوز فعالیت میکند.
در حالت دوم، چیزی که مشتری میبیند اپلیکیشن، کارت و رابط کاربری نئوبانک است، اما پشت این تجربه دیجیتال، یک بانک دارای مجوز قرار دارد که میتواند مسئول نگهداری سپردهها، پردازش تراکنشها و بخشهایی از الزامات نظارتی باشد.
این تفکیک برای ایران اهمیت زیادی دارد.
برای مثال، بلو در وبسایت رسمی خود اعلام کرده که یک پلتفرم دیجیتال بانکی است که ذیل نظارت، مسئولیت و مجوز بانک سامان فعالیت میکند و سپردههای مشتریان نیز نزد بانک سامان نگهداری میشود. این وبسایت همچنین اعلام میکند که کارتهای بلو از مسیر سوئیچهای بانک سامان به شبکههای شتاب و شاپرک متصل هستند.
بانکینو نیز خود را سرویس بانکی بانک خاورمیانه معرفی میکند که خدمات آن بهصورت آنلاین ارائه میشود.
ویپاد نیز در معرفی رسمی خود در فروشگاه Google Play بهعنوان «شعبه دیجیتال بانک پاسارگاد» معرفی شده است.
بنابراین در ایران بهتر است نئوبانک را الزاماً به معنای «بانکی کاملاً مستقل از بانکهای موجود» در نظر نگیریم.
در بسیاری از موارد، نئوبانک در واقع لایه دیجیتال و تجربه جدید بانکداری است که بر بستر یک بانک دارای مجوز ساخته شده است.
تفاوت نئوبانک با همراهبانک چیست؟
ممکن است در نگاه اول این دو کاملاً شبیه به نظر برسند.
هر دو اپلیکیشن دارند.
هر دو امکان مشاهده موجودی و انتقال وجه را فراهم میکنند.
هر دو میتوانند پرداخت و مدیریت کارت را در اختیار کاربر قرار دهند.
اما تفاوت اصلی در فلسفه طراحی آنهاست.
همراهبانک سنتی معمولاً نسخه دیجیتالی خدماتی است که بانک از قبل در شعبه ارائه میکرد.
بانک ابتدا شعبه و فرایندهای سنتی خود را داشته و سپس بخشی از آنها را به اپلیکیشن منتقل کرده است.
اما نئوبانک معمولاً از ابتدا با این فرض ساخته میشود که رابط اصلی مشتری با بانک، گوشی هوشمند است.
این تفاوت میتواند روی همه چیز تأثیر بگذارد.
از طراحی اپلیکیشن گرفته تا نحوه افتتاح حساب.
از پشتیبانی گرفته تا ارائه تسهیلات.
از نحوه نمایش تراکنشها تا ابزارهای مدیریت مالی.
در واقع، نئوبانک تلاش میکند بانک را از یک «مکان» به یک «سرویس دیجیتال» تبدیل کند.
چرا نئوبانکها به وجود آمدند؟
یکی از دلایل اصلی رشد نئوبانکها تغییر انتظارات کاربران است.
امروزه مردم به اپلیکیشنهایی عادت کردهاند که تقریباً بلافاصله به درخواست آنها پاسخ میدهند.
خرید اینترنتی باید سریع باشد.
ارسال پیام باید لحظهای باشد.
سرویسهای حملونقل باید موقعیت خودرو را روی نقشه نشان دهند.
فروشگاهها باید وضعیت سفارش را در لحظه نمایش دهند.
پس طبیعی است که همین انتظار به خدمات مالی نیز منتقل شود.
کاربر امروز ممکن است انتظار داشته باشد بهمحض انجام یک تراکنش، اعلان آن را روی گوشی خود ببیند.
یا بتواند کارت خود را از داخل اپلیکیشن مسدود کند.
یا بدون مراجعه حضوری، حساب باز کند.
یا وضعیت مالی خود را به شکل سادهتری مشاهده کند.
نئوبانکها دقیقاً در همین نقطه وارد میشوند.
آنها تلاش میکنند تجربه بانکداری را با انتظاراتی که کاربران از سایر سرویسهای دیجیتال پیدا کردهاند، هماهنگ کنند.
نئوبانکها چگونه کار میکنند؟
در ظاهر، یک نئوبانک ممکن است فقط یک اپلیکیشن باشد.
اما پشت همان اپلیکیشن، مجموعه بزرگی از زیرساختهای نرمافزاری و مالی فعالیت میکند.
کاربر اپلیکیشن را باز میکند.
احراز هویت انجام میشود.
اطلاعات او بررسی میشود.
حساب ایجاد میشود.
کارت صادر میشود.
تراکنشها پردازش میشوند.
ارتباط با شبکههای پرداخت برقرار میشود.
و در صورت دریافت تسهیلات، وضعیت اعتباری مشتری نیز بررسی میشود.
بنابراین نئوبانک را نباید با یک اپلیکیشن ساده اشتباه گرفت.
در پشت یک تجربه ساده، سیستمهای پیچیدهای برای احراز هویت دیجیتال، امنیت، مدیریت حساب، پردازش تراکنش، مقابله با تقلب، اعتبارسنجی، مدیریت ریسک و رعایت الزامات قانونی وجود دارند.
در ایران این مسئله اهمیت بیشتری پیدا میکند، زیرا خدمات بانکی دیجیتال باید با زیرساختها و شبکههای رسمی بانکی و پرداخت کشور نیز هماهنگ باشند.
برای مثال، بلو اعلام کرده است که کارتهای آن از طریق بانک سامان به شبکههای شتاب و شاپرک متصل هستند.
در نتیجه، ظاهر ساده اپلیکیشن به معنای ساده بودن زیرساخت آن نیست.
نئوبانک چه خدماتی ارائه میدهد؟
خدمات هر نئوبانک متفاوت است، اما معمولاً مجموعهای از خدمات روزمره بانکی را پوشش میدهد.
برای مثال:
- افتتاح حساب غیرحضوری
- احراز هویت دیجیتال
- صدور و مدیریت کارت بانکی
- مشاهده موجودی و گردش حساب
- انتقال وجه
- پرداخت قبوض
- مدیریت کارت
- اعلان لحظهای تراکنشها
- ابزارهای پسانداز
- خدمات اعتباری
- دریافت برخی انواع تسهیلات
- پشتیبانی آنلاین
- ابزارهای مدیریت مالی شخصی
اما یک نئوبانک لزوماً قرار نیست همه خدمات یک بانک سنتی را ارائه کند.
ممکن است یک سرویس روی پرداخت و حساب روزمره تمرکز کند، در حالی که دیگری خدمات اعتباری، سرمایهگذاری یا محصولات مالی بیشتری ارائه دهد.
با گذشت زمان نیز مرز میان نئوبانک و بانک سنتی میتواند کمتر شود.
هرچه یک نئوبانک خدمات بیشتری اضافه کند، ممکن است از نظر دامنه محصولات، شباهت بیشتری به یک بانک سنتی پیدا کند؛ با این تفاوت که نقطه اصلی ارتباط همچنان دیجیتال باقی میماند.
نئوبانکهای ایرانی چه تفاوتی با نمونههای خارجی دارند؟
این قسمت برای کاربران ایرانی بسیار مهم است.
در برخی مقالات خارجی درباره نئوبانک، خدماتی مانند دسترسی زودتر به حقوق، اعتبارسنجی با روشهای جایگزین، انتقالهای بینالمللی ساده یا حسابهای متصل به سیستمهای مالی خارجی بخش مهمی از مدل کسبوکار هستند.
اما نمیتوان همین فهرست را بدون تغییر به ایران منتقل کرد.
ساختار بانکی ایران متفاوت است.
شبکههای پرداخت داخلی، مقررات بانک مرکزی، شیوههای احراز هویت، ساختار تسهیلات، بانکداری بدون ربا و محدودیتهای مربوط به خدمات مالی بینالمللی باعث میشوند نئوبانک ایرانی در محیط متفاوتی فعالیت کند.
برای یک کاربر ایرانی، ویژگیهایی مانند افتتاح حساب غیرحضوری، مدیریت کارت، انتقال وجه، دسترسی سریع به خدمات بانکی و دریافت تسهیلات آنلاین ممکن است بسیار مهمتر از قابلیتهایی باشند که در بازارهای خارجی رایج هستند.
به همین دلیل، نئوبانک ایرانی را باید در بستر بانکداری ایران بررسی کرد، نه با معیارهای یک بانک دیجیتال آمریکایی یا اروپایی.
چرا نئوبانکها برای ایرانیها جذاب هستند؟
یکی از واضحترین مزایا، حذف بخش بزرگی از رفتوآمدهای بانکی است.
در بسیاری از خدمات، کاربر میتواند بدون مراجعه به شعبه کار خود را انجام دهد.
این مسئله برای کسانی که در شهرهای بزرگ زندگی میکنند شاید فقط یک مزیت راحتی باشد، اما برای افرادی که فاصله زیادی با شعبه بانک دارند، اهمیت بیشتری پیدا میکند.
از طرف دیگر، نسل جوانتر عادت کرده است بسیاری از امور زندگی را با تلفن همراه انجام دهد.
خرید.
رزرو.
پرداخت.
آموزش.
کار.
ارتباط.
پس مدیریت پول نیز طبیعی است که به همین سمت حرکت کند.
نئوبانک دقیقاً در نقطه اتصال این دو روند قرار گرفته است.
برای مثال، بلو در حال حاضر افتتاح حساب را از طریق اپلیکیشن و با احراز هویت غیرحضوری ارائه میکند و اعلام کرده است که مراحل اولیه افتتاح حساب در کمتر از چند دقیقه انجام میشود، هرچند تکمیل بررسیها به استعلامها و تأییدهای لازم نیز وابسته است.
این همان چیزی است که مفهوم «بانک در گوشی» را از یک شعار تبلیغاتی به یک تجربه عملی تبدیل میکند.
نئوبانکها چگونه درآمد کسب میکنند؟
این بخش معمولاً کمتر دیده میشود.
یک اپلیکیشن بانکی ممکن است برای کاربر بسیار ساده به نظر برسد، اما نگهداری چنین سیستمی هزینه زیادی دارد.
سرورها، امنیت سایبری، توسعه نرمافزار، احراز هویت، پشتیبانی، زیرساخت بانکی، مدیریت ریسک، نیروی انسانی و الزامات نظارتی همگی هزینه دارند.
پس نئوبانک چگونه درآمد ایجاد میکند؟
پاسخ یکسانی برای همه نئوبانکها وجود ندارد.
در بازارهای مختلف، مدلهای درآمدی میتواند شامل درآمد حاصل از خدمات پرداخت و کارت، تسهیلات و محصولات اعتباری، اشتراک خدمات ویژه، کارمزد برخی خدمات، همکاری با کسبوکارها و سایر محصولات مالی باشد.
اما در ایران نمیتوان مدل درآمدی نئوبانکهای آمریکایی را عیناً تکرار کرد.
ساختار کارمزدها، شبکه پرداخت و رابطه نئوبانک با بانک مادر متفاوت است.
در بسیاری از موارد، نئوبانک از مزیت هزینهای ناشی از نداشتن شبکه گسترده شعب استفاده میکند، اما این به معنای «رایگان بودن بانکداری» یا حذف تمام هزینهها نیست.
هزینهها فقط از شعبه به بخشهای دیگری مانند فناوری، امنیت و زیرساخت منتقل میشوند.
آیا نئوبانک واقعاً ارزانتر از بانک سنتی است؟
نه لزوماً در همه خدمات.
یکی از جذابیتهای نئوبانکها میتواند ارائه خدمات سادهتر با اصطکاک کمتر باشد.
اما هزینه یک خدمت مالی فقط به این بستگی ندارد که شعبهای برای آن وجود دارد یا نه.
هزینه زیرساخت فناوری، امنیت، شبکه پرداخت، پشتیبانی، اعتبارسنجی و الزامات قانونی نیز باید پرداخت شود.
بنابراین بهتر است به جای این تصور که «نئوبانک یعنی بانک بدون هزینه»، گفته شود:
نئوبانک تلاش میکند هزینه و پیچیدگی ارائه خدمات را با دیجیتالی کردن فرایندها کاهش دهد و بخشی از این مزیت را در تجربه مشتری منعکس کند.
این تفاوت ظریف اما مهم است.
مهمترین مزیت نئوبانکها چیست؟
احتمالاً پاسخ را باید در یک کلمه خلاصه کرد:
اصطکاک کمتر.
اگر برای یک کار بانکی ساده لازم باشد وارد شعبه شوید، نوبت بگیرید، فرم پر کنید، مدارک ارائه دهید و منتظر بمانید، اصطکاک زیادی در فرایند وجود دارد.
اما اگر همان کار با چند مرحله در اپلیکیشن انجام شود، اصطکاک کاهش پیدا میکند.
البته دیجیتال شدن همیشه به معنای بهتر شدن نیست.
یک اپلیکیشن ضعیف، احراز هویت ناموفق، پشتیبانی ناکارآمد یا اختلال در سرویس بانکی میتواند تجربهای حتی بدتر از مراجعه به شعبه ایجاد کند.
بنابراین فناوری زمانی ارزشمند است که واقعاً فرایند را سادهتر کند.
صرفاً داشتن یک اپلیکیشن، نئوبانک موفق ایجاد نمیکند.
معایب و ریسکهای نئوبانک چیست؟
نئوبانکها در کنار مزایا، محدودیتهایی نیز دارند.
مهمترین آنها وابستگی شدید به فناوری است.
اگر اپلیکیشن از دسترس خارج شود، احراز هویت مشکل پیدا کند یا زیرساخت ارتباطی دچار اختلال شود، ممکن است دسترسی مشتری به بخشی از خدمات بانکی دشوار شود.
مسئله دیگر، نبود شعبه فیزیکی است.
برای بسیاری از کاربران، پشتیبانی آنلاین کاملاً کافی است.
اما در مسائل پیچیده یا اختلافهای مالی، برخی مشتریان همچنان ترجیح میدهند امکان مراجعه حضوری داشته باشند.
موضوع امنیت نیز اهمیت بسیار زیادی دارد.
نئوبانک حجم زیادی از اطلاعات حساس مالی و هویتی را بهصورت دیجیتال مدیریت میکند.
در نتیجه، امنیت حساب کاربری، احراز هویت، تشخیص تقلب، محافظت از اطلاعات شخصی و امنیت تراکنشها از ارکان اصلی چنین سرویسی هستند.
حتی یک اپلیکیشن بسیار زیبا و سریع، اگر از نظر امنیتی ضعیف باشد، نمیتواند یک محصول بانکی قابل اتکا محسوب شود.
نئوبانکها چگونه اعتبار وام را بررسی میکنند؟
یکی از حوزههایی که فناوری میتواند بانکداری را تغییر دهد، اعتبارسنجی است.
در مدل سنتی، تصمیمگیری درباره تسهیلات میتواند به مجموعهای از سوابق بانکی، درآمد، ضمانتها، وثایق و معیارهای اعتباری وابسته باشد.
در بانکداری دیجیتال، دادههای بیشتری میتوانند برای ارزیابی رفتار مالی در دسترس سیستم باشند.
برای مثال، سابقه بازپرداخت، گردش حساب، رفتار مالی و اطلاعات اعتباری میتواند در مدلهای تصمیمگیری مورد استفاده قرار گیرد.
البته این به معنای آن نیست که هر نئوبانکی میتواند بدون محدودیت وام بدهد.
اعطای تسهیلات همچنان تابع مقررات، سیاستهای بانک، اعتبار مشتری و مدلهای مدیریت ریسک است.
برای نمونه، بلو در اطلاعات رسمی خود اعلام کرده است که برخی تسهیلات آن بر اساس میانگین موجودی حساب و همچنین وضعیت اعتباری و عملکرد بانکی مشتری تعیین میشوند.
این نمونه نشان میدهد که نئوبانک میتواند فرایند دریافت تسهیلات را دیجیتالتر و سریعتر کند، اما اصل اعتبارسنجی و مدیریت ریسک همچنان وجود دارد.
تفاوت بانک سنتی و نئوبانک در یک نگاه
| ویژگی | بانک سنتی | نئوبانک |
|---|---|---|
| شعبه فیزیکی | معمولاً دارد | معمولاً ندارد یا نقش بسیار کمتری دارد |
| نقطه اصلی ارتباط | شعبه + کانال دیجیتال | اپلیکیشن و وب |
| افتتاح حساب | حضوری یا غیرحضوری، بسته به بانک | عمدتاً دیجیتال |
| طراحی محصول | توسعهیافته در کنار ساختار سنتی | طراحیشده با محوریت تجربه دیجیتال |
| پشتیبانی | شعبه، تلفن و کانالهای آنلاین | عمدتاً دیجیتال و آنلاین |
| خدمات | معمولاً بسیار گسترده | بسته به نئوبانک، از خدمات پایه تا محصولات گسترده |
| هزینه زیرساخت | شبکه شعب + فناوری | فناوری + زیرساخت مالی |
| تجربه کاربر | وابسته به بانک و کانال | معمولاً موبایلمحور |
| وابستگی به بانک مادر | خود بانک است | ممکن است بخشی از یک بانک یا متکی به بانک دارای مجوز باشد |
این جدول یک تفاوت مهم را نیز نشان میدهد:
نئوبانک الزاماً جایگزین کامل بانک سنتی نیست.
در بسیاری از موارد، این دو مدل میتوانند در کنار یکدیگر فعالیت کنند.
آینده نئوبانکها در ایران چگونه خواهد بود؟
رقابت واقعی احتمالاً دیگر فقط میان «بانک سنتی» و «نئوبانک» نخواهد بود.
بانکهای سنتی نیز میتوانند تجربه دیجیتال خود را بهتر کنند.
از طرف دیگر، نئوبانکها نیز هرچه بزرگتر شوند، ممکن است خدمات بیشتری ارائه دهند و به تدریج به مدلهای جامعتر مالی نزدیک شوند.
در نتیجه، مرز میان این دو گروه میتواند کمرنگتر شود.
بانکی که امروز شعبهمحور است، ممکن است فردا بخش بزرگی از خدمات خود را دیجیتال کند.
نئوبانکی که امروز روی حساب و کارت تمرکز دارد، ممکن است فردا خدمات اعتباری، سرمایهگذاری، بیمه یا محصولات مالی بیشتری ارائه دهد.
در نهایت، چیزی که برای مشتری اهمیت خواهد داشت، نام این مدلها نیست.
مهم این است که بانک چقدر سریع، امن، شفاف و قابلاعتماد خدمات مالی را در اختیار مشتری قرار میدهد.
آیا نئوبانک جای بانکهای سنتی را میگیرد؟
احتمالاً سؤال دقیقتر این نیست که آیا نئوبانکها بانکهای سنتی را حذف خواهند کرد یا نه.
سؤال مهمتر این است که بانک سنتی آینده چقدر به نئوبانک امروزی شبیه خواهد شد.
بخش زیادی از تجربه بانکداری در حال انتقال به گوشی هوشمند است.
مشتری انتظار دارد حساب خود را از هرجا مدیریت کند.
تراکنشها را سریع ببیند.
کارت خود را کنترل کند.
برای خدمات مالی درخواست دهد.
و بدون مراجعه غیرضروری به شعبه، کارهای بانکی خود را انجام دهد.
این تغییر حتی اگر تمام نئوبانکها در آینده به بانکهای بزرگ تبدیل شوند یا برخی از آنها از بازار خارج شوند، همچنان ادامه خواهد داشت.
زیرا مسئله اصلی نئوبانکها یک اپلیکیشن خاص نیست.
مسئله، تغییر انتظارات مردم از بانکداری است.
در ایران نیز سرویسهایی مانند بلو، بانکینو و ویپاد نشان میدهند که بانکداری دیجیتال دیگر صرفاً یک قابلیت جانبی در کنار شعبه نیست و میتواند بخش اصلی تجربه مشتری باشد. بلو خود را پلتفرمی تمامدیجیتال معرفی میکند، بانکینو خدمات بانکی خود را بهصورت آنلاین ارائه میدهد و ویپاد نیز بهعنوان شعبه دیجیتال بانک پاسارگاد معرفی شده است.
در نهایت، نئوبانک یعنی بازتعریف بانکداری از یک مکان به یک تجربه دیجیتال.
اما این تحول فقط به حذف شعبه و ساخت یک اپلیکیشن محدود نمیشود.
نئوبانک موفق باید بتواند فناوری، امنیت، مقررات، مدیریت ریسک، خدمات مالی و تجربه کاربر را همزمان کنار یکدیگر قرار دهد.
برای مشتری ایرانی نیز شاید مهمترین تغییر همین باشد:
بانک دیگر الزاماً جایی نیست که برای انجام کار بانکی به آن مراجعه میشود.
میتواند سرویسی باشد که همیشه در جیب شما قرار دارد؛ سرویسی که از افتتاح حساب تا مدیریت پول، پرداخت، پسانداز و دریافت برخی خدمات اعتباری، بخش بزرگی از زندگی مالی را از پشت صفحه گوشی مدیریت میکند.
و این شاید مهمترین معنای تحول نئوبانکی باشد:
بانکداری در حال حذف شدن نیست؛ در حال تغییر شکل است.