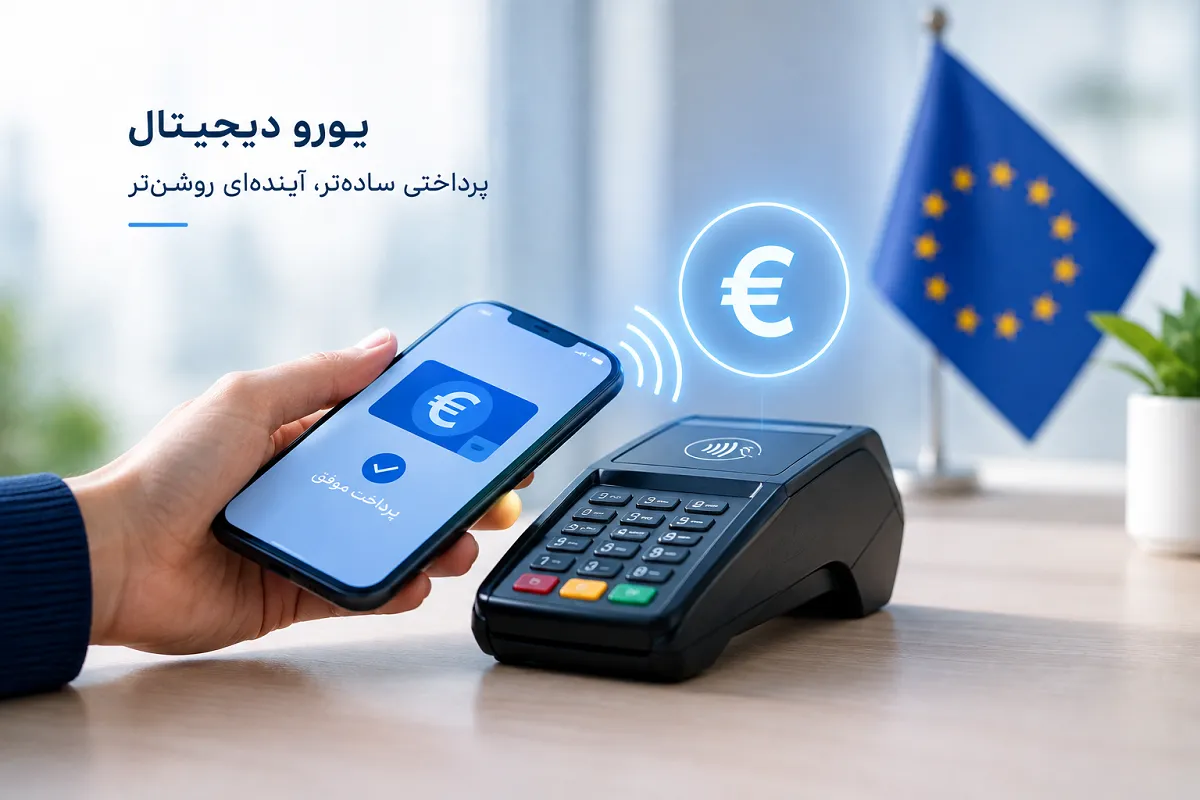
یورو دیجیتال در حال عبور از مرحله بحثهای نظری و ورود به یکی از مهمترین مراحل آزمایشی خود است؛ مرحلهای که قرار است مشخص کند این پروژه در دنیای واقعی و در میان کسبوکارها و مشتریان تا چه اندازه کاربردی خواهد بود.
بانک مرکزی اروپا (ECB) اخیراً پذیرش درخواستهای کسبوکارهای آنلاین و موبایلی برای مشارکت در پایلوت یورو دیجیتال را آغاز کرده است؛ آزمایشی که قرار است از سال آینده وارد مرحله اجرا شود. اهمیت این مرحله در آن است که یورو دیجیتال دیگر صرفاً موضوعی درباره سیاست پولی، حاکمیت مالی یا آینده نظام پرداخت نیست، بلکه باید در برابر مشکلات واقعی تجارت دیجیتال قرار بگیرد.
سؤال اصلی نیز شاید سادهتر از تمام بحثهای فنی باشد:
آیا استفاده از یورو دیجیتال برای کسبوکارها واقعاً آسانتر، سریعتر یا کمهزینهتر از گزینههای موجود خواهد بود؟
یورو دیجیتال دقیقاً باید چه مشکلی را حل کند؟
اروپا در حال حاضر با کمبود روشهای پرداخت مواجه نیست. کارتهای بانکی، پرداختهای موبایلی، انتقالهای بانکی و مجموعهای از شرکتهای خصوصی، بخش بزرگی از نیازهای پرداختی کاربران و کسبوکارها را پوشش میدهند.
بنابراین، اضافه شدن یک روش پرداخت جدید بهتنهایی نمیتواند دلیل کافی برای موفقیت یورو دیجیتال باشد.
برای یک فروشگاه اینترنتی، شرکت فناوری یا کسبوکار بینالمللی، سؤالهایی بسیار عملیتر مطرح میشود:
- آیا پول سریعتر به حساب کسبوکار میرسد؟
- آیا هزینه تسویه کاهش پیدا میکند؟
- آیا پرداختهای بین کشورهای اروپایی سادهتر میشود؟
- آیا اتصال یورو دیجیتال به سیستمهای فعلی آسان است؟
- آیا حسابداری و تطبیق تراکنشها سادهتر خواهد شد؟
- آیا کسبوکار برای اضافه کردن آن به صفحه پرداخت مجبور به تغییرات گسترده در زیرساخت خود خواهد بود؟
این مسائل شاید به اندازه فناوری پشت یورو دیجیتال جذاب نباشند، اما دقیقاً همین جزئیات هستند که میتوانند سرنوشت یک زیرساخت پرداخت را مشخص کنند.
تجربه ارزهای دیجیتال یک درس مهم برای یورو دیجیتال دارد
فناوری پرداخت لزوماً به این دلیل که پیشرفتهتر یا جذابتر است، توسط مردم پذیرفته نمیشود.
تجربه نخستین موج ارزهای دیجیتال نمونه خوبی برای این موضوع است. فناوریهایی مانند اتریوم و بلاکچین توجه زیادی را در میان متخصصان فناوری به خود جلب کردند، اما کاربران عادی الزاماً علاقهای به شناخت زیرساختی که پشت یک پرداخت قرار دارد ندارند.
کاربر معمولاً به این فکر نمیکند که یک تراکنش روی چه شبکهای انجام میشود یا چه پروتکلی در پشت آن قرار دارد.
او فقط میخواهد بداند:
آیا پرداخت انجام شد؟ آیا سریع بود؟ آیا ساده بود؟
همین مسئله درباره کسبوکارها نیز صدق میکند.
یک فروشگاه یا شرکت دیجیتال معمولاً صرفاً به دلیل جدید بودن یک فناوری، آن را به سیستم خود اضافه نمیکند. هر فناوری جدید به معنای هزینه نصب، یکپارچهسازی، آموزش کارکنان، مدیریت خطاها و هماهنگ کردن آن با سیستمهای حسابداری است.
بنابراین، ایجاد یک مسیر پرداخت جدید با ایجاد انگیزه برای استفاده از آن تفاوت دارد.
چرا کسبوکارهای دیجیتال اهمیت زیادی دارند؟
کسبوکارهای دیجیتال معمولاً با پیچیدگی بیشتری نسبت به یک فروشگاه سنتی مواجه هستند.
یک شرکت فعال در چند کشور ممکن است همزمان با پلتفرمهای مختلف، ارزهای متفاوت، قوانین مالی گوناگون، نرمافزارهای متعدد و روشهای پرداخت متنوع کار کند.
برای مثال، در صنعت تولید محتوا، یک کسبوکار ممکن است با تعداد زیادی از تولیدکنندگان محتوا، پیمانکاران، دستیاران مجازی و شرکای تجاری در کشورهای مختلف همکاری داشته باشد.
در چنین شرایطی، خود پرداخت تنها بخشی از مشکل است. مسئله بزرگتر، مدیریت مجموعهای از تراکنشها و سیستمهای مختلف است.
به همین دلیل، ارزش واقعی یورو دیجیتال میتواند زمانی مشخص شود که به جای اضافه کردن یک گزینه دیگر، بخشی از این پیچیدگی را حذف کند.
چرا دلار دیجیتال همچنان برای بسیاری از کسبوکارها جذاب است؟
یکی از نکات مهم مطرحشده در منبع، استفاده برخی کسبوکارهای بینالمللی از داراییهای دیجیتال دلاری مانند USDC و USDT است.
این کسبوکارها لزوماً به دلیل یک موضع ایدئولوژیک درباره دلار یا رمزارز از چنین ابزارهایی استفاده نمیکنند. در بسیاری از موارد، مسئله بسیار سادهتر است:
ابزاری را انتخاب میکنند که اصطکاک کمتری ایجاد کند.
انتقال سریع ارزش، امکان جابهجایی مبالغ نسبتاً کوچک، پرداخت به پیمانکاران و انتقال پول میان بخشهای مختلف یک کسبوکار بینالمللی میتواند با استفاده از داراییهای دلاری دیجیتال برای برخی کاربران سادهتر باشد.
این موضوع یک نکته مهم را درباره طراحی یورو دیجیتال نشان میدهد: کاربران ممکن است در نهایت به فناوری یا حتی واحد پولی خاصی وفادار نباشند؛ بلکه به تجربه بهتر وفادار میشوند.
یورو دیجیتال نباید فقط یک لوگوی دیگر در صفحه پرداخت باشد
اروپا در حال حاضر روشهای پرداخت متعددی دارد. بنابراین اگر یورو دیجیتال صرفاً به فهرست گزینههای پرداخت اضافه شود، تأثیر آن ممکن است محدود باقی بماند.
اما اگر این زیرساخت بتواند مشکلات دیگری را نیز حل کند، داستان متفاوت خواهد بود.
برای مثال، یورو دیجیتال میتواند در صورت طراحی مناسب به زیرساختی تبدیل شود که:
- تسویه حساب را سادهتر کند؛
- هزینه برخی تراکنشها را کاهش دهد؛
- پرداختهای بین کشورهای اروپایی را هماهنگتر کند؛
- امکان ساخت محصولات مالی و تجاری جدید را فراهم کند؛
- وابستگی به مجموعهای از سیستمهای پراکنده را کاهش دهد.
در این حالت، اهمیت یورو دیجیتال فقط به عنوان یک «روش پرداخت» تعریف نمیشود؛ بلکه میتواند به عنوان یک ریل عمومی برای تجارت دیجیتال مورد استفاده قرار گیرد.
خطر وابستگی بیشتر اقتصاد دیجیتال اروپا به دلار
یکی از نکات قابل توجه این است که اگر کسبوکارهای اروپایی و تولیدکنندگان محتوای فعال در بازار جهانی، ابزارهای مبتنی بر دلار را سادهتر و کاربردیتر از گزینههای مبتنی بر یورو بدانند، بخشی از اقتصاد دیجیتال اروپا ممکن است به شکل طبیعی به سمت زیرساختهای دلاری حرکت کند.
این مسئله لزوماً به معنای کنار گذاشتن یورو نیست؛ بلکه نشان میدهد در اقتصاد دیجیتال، نقدشوندگی، قابلیت تبدیل، سرعت و سهولت استفاده میتوانند بر انتخاب کاربران تأثیر زیادی داشته باشند.
موفقیت استیبلکوینهای دلاری نیز از همین زاویه قابل توجه است. برای بسیاری از کاربران، مسئله اصلی فناوری بلاکچین یا فلسفه رمزارز نیست؛ بلکه این است که بتوانند ارزش را سریع و نسبتاً ساده جابهجا کنند.
در نتیجه، اگر یورو دیجیتال بتواند تجربهای مشابه از نظر سرعت، قابلیت استفاده و تبدیلپذیری ارائه کند، دلیل عملیتری برای استفاده از آن شکل خواهد گرفت.
پذیرش رسمی به معنای استفاده واقعی نیست
یکی از مهمترین چالشهای یورو دیجیتال این است که قانونگذاری و ایجاد زیرساخت بهتنهایی نمیتواند تضمین کند که کاربران و کسبوکارها واقعاً از آن استفاده کنند.
حتی اگر یک روش پرداخت به شکل رسمی پذیرفته شود، این موضوع الزاماً به معنای آن نیست که کسبوکارها محصولات جدیدی بر پایه آن ایجاد خواهند کرد.
هر سیستم پرداخت جدید باید با مشکلات واقعی تجارت مواجه شود:
یکپارچهسازی با سیستمهای موجود
فروشگاهها و شرکتها باید بتوانند یورو دیجیتال را بدون بازطراحی گسترده زیرساختهای خود به سیستم پرداخت اضافه کنند.
حسابداری و تطبیق تراکنشها
تراکنشهای جدید باید با نرمافزارهای مالی و حسابداری هماهنگ شوند و مدیریت خطاها و مغایرتها نیز امکانپذیر باشد.
تجربه مشتری
اگر پرداخت با یورو دیجیتال برای مشتری پیچیدهتر از روشهای موجود باشد، احتمالاً مزیت فناوری آن برای کاربر اهمیتی نخواهد داشت.
هزینه عملیاتی
حتی یک فناوری بسیار پیشرفته اگر هزینه و پیچیدگی بیشتری برای کسبوکار ایجاد کند، ممکن است با استقبال گسترده مواجه نشود.
مهمترین آزمایش یورو دیجیتال تازه آغاز شده است
پایلوت یورو دیجیتال از این نظر اهمیت دارد که فناوری را از محیط نظری خارج میکند و در معرض رفتار واقعی کاربران و کسبوکارها قرار میدهد.
در محیط واقعی، مشخص میشود که آیا:
- فرایند پرداخت واقعاً سریع است؛
- اتصال آن به سیستمهای فروش آسان است؛
- هزینهها قابل قبول هستند؛
- تسویه حساب سادهتر میشود؛
- تیمهای مالی میتوانند آن را مدیریت کنند؛
- مشتریان بدون آموزش پیچیده از آن استفاده میکنند.
این آزمون میتواند بسیار مهمتر از بسیاری از بحثهای نظری درباره آینده پول باشد.
زیرا در نهایت، یک فناوری زمانی موفق میشود که بتواند در زندگی واقعی مشکلی را حل کند.
بهترین سناریو برای یورو دیجیتال شاید نامرئی شدن آن باشد
شاید یکی از جالبترین ویژگیهایی که میتوان برای یک زیرساخت پرداخت موفق تصور کرد، این باشد که کاربر اصلاً متوجه حضور آن نشود.
امروزه هنگام استفاده از کارت بانکی، بیشتر مردم به شبکهها، پروتکلها و زیرساختهای فنی پشت تراکنش فکر نمیکنند. وقتی یک وبسایت را باز میکنیم نیز معمولاً درباره پروتکلهای شبکهای که امکان آن را فراهم کردهاند فکر نمیکنیم.
ما فقط تجربه نهایی را ارزیابی میکنیم.
آیا کار کرد؟
آیا سریع بود؟
آیا آسان بود؟
یورو دیجیتال نیز اگر قرار باشد به یک زیرساخت مهم تبدیل شود، احتمالاً باید به همین سمت حرکت کند.
کاربر نباید مجبور باشد درباره ماهیت فنی پول دیجیتال بانک مرکزی اطلاعات زیادی داشته باشد تا بتواند از آن استفاده کند.
آینده یورو دیجیتال به تجربه کاربر وابسته است
یورو دیجیتال میتواند از نظر فناوری پروژهای بسیار مهم باشد، اما اهمیت فنی بهتنهایی برای ایجاد پذیرش گسترده کافی نیست.
بانک مرکزی اروپا میتواند زیرساخت را ایجاد کند و نهادهای اروپایی میتوانند چارچوب قانونی آن را مشخص کنند؛ اما در نهایت این کسبوکارها و مصرفکنندگان هستند که با رفتار واقعی خود میزان موفقیت آن را مشخص خواهند کرد.
اگر یورو دیجیتال فقط به یک روش پرداخت دیگر تبدیل شود که کسبوکارها مجبور باشند آن را در کنار دهها گزینه دیگر پشتیبانی کنند، تأثیر آن ممکن است محدود بماند.
اما اگر بتواند پرداخت، تسویه، حسابداری و تجارت بینالمللی را سادهتر، سریعتر و کمهزینهتر کند، آنگاه میتواند نقشی بسیار بزرگتر پیدا کند.
در چنین شرایطی، یورو دیجیتال دیگر صرفاً پاسخی اروپایی به رمزارزها نخواهد بود؛ بلکه میتواند به یک زیرساخت عمومی تبدیل شود که شرکتهای خصوصی محصولات و خدمات جدیدی را روی آن ایجاد میکنند.
جمعبندی
آینده یورو دیجیتال احتمالاً نه با پیچیدگی فناوری آن، بلکه با میزان سهولت استفادهاش تعیین خواهد شد.
کاربر نهایی احتمالاً اهمیتی نمیدهد که پول او روی چه زیرساختی حرکت میکند. کسبوکار نیز صرفاً به دلیل جدید بودن یک سیستم، حاضر نیست هزینه یکپارچهسازی آن را بپردازد.
آنچه اهمیت دارد، نتیجه نهایی است: پرداخت سریعتر، هزینه کمتر، تبدیلپذیری بهتر و پیچیدگی عملیاتی پایینتر.
به همین دلیل، شاید بزرگترین آزمون یورو دیجیتال این نباشد که آیا میتواند فناوری جدیدی برای پرداخت ایجاد کند؛ بلکه این باشد که آیا میتواند آنقدر ساده و کاربردی باشد که مردم بدون نیاز به فکر کردن درباره آن، از آن استفاده کنند.
اگر پاسخ مثبت باشد، یورو دیجیتال میتواند از یک پروژه پولی و فناورانه فراتر برود و به زیرساختی تبدیل شود که بخشهایی از اقتصاد دیجیتال اروپا بر پایه آن ساخته میشوند.